이 도구로 할 수 있는 일
현금으로 증여를 받았을 때 내야 할 증여세를 계산해요. 누가 누구에게 주는지 고르고 받은 돈을 넣으면 증여재산공제를 빼서 과세표준을 구하고, 10%에서 50%까지 다섯 구간의 세율로 산출세액을 낸 뒤 기한 안 신고 공제 3%를 빼서 실제로 낼 돈을 보여 줘요. 표에는 단계마다 금액이 한 줄씩 나와서 어디서 얼마가 빠졌는지 따라갈 수 있어요.
끝전은 국세청 홈택스의 증여세 간편계산과 같게 처리해요. 산출세액, 세대생략 할증, 신고세액공제를 모두 원 단위로 반올림해요. 예를 들어 성인 자녀가 87,654,321원을 받으면 산출세액 3,765,432원에서 신고세액공제 112,963원을 빼서 3,652,469원이에요. 같은 금액을 홈택스에 넣어 본 결과와 원 단위까지 같아요.
부동산, 주식처럼 값을 매겨야 하는 재산이나 빚을 함께 넘기는 부담부증여, 창업자금 같은 특례는 이 도구가 계산하지 않아요. 돈으로 받은 증여의 세금을 미리 가늠해 보는 모의 계산이에요.
사용 방법
- 누가 누구에게 주는지 고르세요. 부모님이 성인 자녀에게, 할아버지가 손주에게처럼 관계에 따라 공제 금액과 할증이 달라져요.
- 받는 돈을 넣으세요. 50,000,000처럼 숫자로 넣어도 되고 5000만, 1억 2천만처럼 넣어도 돼요.
- 결혼이나 아이 출생 무렵에 받는 돈이면 혼인·출산 공제를 켜고, 같은 분께 10년 안에 받은 돈이 있으면 그 금액도 넣으세요. 증여받은 날을 넣으면 신고 기한이 나와요.
- 표와 아래 요약에서 낼 세금과 실효세율, 남은 공제를 확인하고, 필요하면 인쇄하기로 A4 한 장에 뽑아 두세요.
증여세는 이렇게 매겨요
받은 돈에서 관계별 증여재산공제를 먼저 빼요. 배우자에게 받으면 6억 원, 부모나 조부모에게 받으면 5천만 원(미성년자는 2천만 원), 자녀에게 받으면 5천만 원, 4촌 이내 혈족과 3촌 이내 인척에게 받으면 1천만 원이에요. 이 공제는 한 번 받을 때마다가 아니라 10년 동안 같은 쪽에서 받은 것을 모두 합쳐 쓰는 한도라서, 아버지와 어머니에게 따로 받아도 공제는 5천만 원 하나예요.
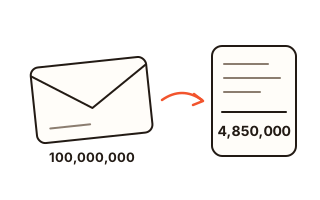
남은 과세표준에 세율을 곱해요. 1억 원까지는 10%, 5억 원까지는 20%, 10억 원까지는 30%, 30억 원까지는 40%, 그 위는 50%이고 구간마다 누진공제를 빼요. 과세표준이 50만 원보다 적으면 세금을 매기지 않아요. 성인 자녀가 1억 원을 받으면 공제 5천만 원을 뺀 5천만 원에 10%를 곱해 500만 원이고, 기한 안에 신고하면 3%인 15만 원을 빼서 485만 원을 내요.
혼인·출산 공제와 손주 할증
혼인신고일 전후 2년 안이나 아이가 태어난 날부터 2년 안에 부모님이나 조부모님께 받는 돈은 기본 공제와 따로 1억 원을 더 빼 줘요. 혼인과 출산을 합쳐 평생 1억 원이 한도라서 이미 받은 혼인·출산 공제가 있으면 그만큼 줄어들어요. 성인 자녀가 결혼 무렵 1억 8천만 원을 받으면 5천만 원과 1억 원을 빼고 3천만 원에만 세금이 붙어 291만 원이에요.
할아버지나 할머니가 손주에게 바로 주면 세대를 건너뛴 증여라서 산출세액에 30%를 더해요. 미성년 손주가 20억 원 넘게 받으면 40%예요. 손주의 부모가 먼저 세상을 떠나 손주가 받는 경우에는 할증이 없으니 이때는 관계를 부모와 자녀로 골라 계산해 보세요.
10년 안에 받은 돈은 합쳐서 다시 계산해요
같은 분께 10년 안에 받은 증여가 1천만 원 이상이면 이번 증여와 합쳐서 세율을 매기고, 그때 계산된 세금은 빼 줘요. 부모님은 두 분을 한 사람처럼 봐요. 앞서 1억 5천만 원을 받고 이번에 1억 원을 더 받으면 합친 2억 5천만 원에서 공제를 뺀 2억 원에 20% 구간이 적용돼 산출세액이 3,000만 원이 되고, 앞서 계산된 1,000만 원을 빼고 신고세액공제까지 빼면 1,940만 원이에요.
그래서 나눠 받는다고 세금이 꼭 줄지는 않아요. 다만 10년이 지난 증여는 합치지 않으니 공제를 다시 쓸 수 있어요. 아래 요약의 남은 공제는 이번 증여 뒤에 같은 쪽에서 10년 안에 더 받을 때 남아 있는 공제 금액이에요.
신고와 납부 기한
증여받은 날이 속한 달의 마지막 날부터 3개월 안에 주소지 세무서나 홈택스로 신고하고 세금을 내야 해요. 11월 12일에 받았다면 다음 해 2월 말일까지예요. 기한이 주말이나 공휴일이면 그다음 평일까지 늘어나요. 기한 안에 신고하면 세금의 3%를 빼 주고, 신고하지 않으면 가산세가 붙어요.
낼 세금이 1천만 원을 넘으면 기한이 지난 뒤 2개월 안에 나눠 낼 수 있어요. 2천만 원 이하면 1천만 원을 넘는 금액을, 2천만 원을 넘으면 절반까지 나중에 낼 수 있어서 이 도구가 그 금액도 함께 알려 줘요.
내 데이터
넣은 금액과 날짜는 이 브라우저 안에서만 계산하고 어디에도 보내지 않아요. 금액은 저장하지 않고, 고른 관계 · 금액 단위 · 신고 여부만 다음에 쓰도록 이 브라우저에 남아요.
자주 묻는 질문
부모님께 5천만 원을 받으면 세금이 없나요?
성인 자녀라면 10년 동안 부모님 · 조부모님께 받은 돈을 모두 합쳐 5천만 원까지는 공제돼 세금이 없어요. 세금이 없으면 신고하지 않아도 가산세는 없지만, 나중에 집을 살 때 자금 출처를 설명하려면 신고해 두는 편이 좋아요.
아버지와 어머니에게 각각 5천만 원씩 받으면 1억 원이 공제되나요?
아니에요. 공제는 부모님 · 조부모님을 합친 한 쪽에서 10년 동안 5천만 원이에요. 부모님 두 분께 받은 돈은 한 사람에게 받은 것처럼 합쳐서 세율도 매겨요.
결혼 축의금이나 생활비도 증여세를 내나요?
사회 통념에 맞는 축의금과 생활비, 교육비처럼 필요할 때마다 쓰는 돈은 증여세를 매기지 않아요. 그 돈을 모아 예금하거나 집을 사는 데 쓰면 증여로 볼 수 있어요. 애매하면 세무서나 세무사에게 물어보세요.
홈택스 계산과 몇 원이 달라요.
이 도구는 홈택스 증여세 간편계산과 같은 방식으로 산출세액과 신고세액공제를 원 단위 반올림해서 같은 금액이 나와요. 원 단위를 버림으로 계산하는 계산기는 1원씩 차이 날 수 있어요. 홈택스는 10년 합산을 따로 입력하지 않으니 앞서 받은 돈이 있으면 비교할 때 빼고 넣어 보세요.
며느리나 사위에게 주면 공제가 얼마예요?
며느리와 사위는 1촌 인척이라 그 밖의 친족으로 10년에 1천만 원까지 공제돼요. 2026년 1월부터 그 밖의 친족은 4촌 이내 혈족과 3촌 이내 인척이에요. 친족이 아닌 사람에게 받으면 공제가 없어요.
카카오톡에서 열었는데 인쇄가 안 돼요.
카카오톡이나 네이버 앱 안의 브라우저는 인쇄나 PDF 저장이 안 될 수 있어요. 화면의 안내대로 주소를 복사해 크롬 · 사파리 · 삼성 인터넷에서 열면 인쇄할 수 있어요.